Externaliser l’impression et l’envoi des documents transactionnels peut permettre aux équipes comptables de réduire les manipulations administratives, de mieux organiser leurs expéditions et de bénéficier de contrôles de production spécialisés. L’entreprise confie alors certaines opérations matérielles à un prestataire, tout en conservant la validation des documents et la supervision du service. Le gain de temps et les économies éventuelles dépendent toutefois des volumes traités, des prestations retenues et du coût complet de chaque solution.
Pour une direction financière confrontée à une charge administrative importante, l’intérêt ne se limite donc pas à remplacer une imprimante ou à simplifier l’affranchissement. Il consiste à identifier les tâches pouvant être déléguées, mesurer les ressources mobilisées en interne et vérifier les garanties nécessaires à chaque catégorie de courrier.
Quelles opérations comptables peut-on réellement déléguer ?
Le traitement d’un courrier transactionnel comporte plusieurs opérations distinctes. Après la préparation des informations, les documents doivent être produits, imprimés, assemblés, placés dans les bonnes enveloppes, affranchis puis remis au circuit postal. Lorsqu’elles sont réalisées en interne, ces opérations mobilisent du matériel et du temps de travail.
L’externalisation consiste à transférer tout ou partie de cette chaîne à un prestataire. Dans son offre, COGEPRINT présente notamment des prestations d’impression, de mise sous pli et de routage de courriers de gestion. Le périmètre effectivement confié dépend des services retenus.
Pour une équipe comptable, plusieurs opérations peuvent ainsi être déléguées :
- La production et l’impression des documents à partir des fichiers préparés.
- Le rapprochement des feuilles devant composer un même envoi.
- La mise sous pli et la préparation matérielle des courriers.
- Le routage et les opérations d’expédition prévues dans la prestation.
Cette organisation peut réduire les interventions répétitives des collaborateurs, particulièrement lorsque les envois sont regroupés sur certaines périodes. Elle ne supprime cependant pas les responsabilités internes : l’entreprise doit toujours organiser la validation des contenus, la qualité des données transmises, les destinataires et le suivi de la prestation.
Le bénéfice opérationnel dépend donc de la répartition effective des tâches. Si les comptables continuent à corriger manuellement les fichiers, à contrôler chaque pli ou à gérer de nombreuses anomalies, le temps libéré peut être inférieur à celui initialement envisagé. Décrire précisément les opérations transférées et celles qui restent en interne constitue une première étape indispensable.
Comment vérifier que l’externalisation est rentable ?
La réduction des dépenses constitue un avantage possible de l’externalisation, mais elle ne peut être déduite du seul prix d’impression ou d’affranchissement. Pour déterminer si l’opération est financièrement intéressante, une direction financière doit comparer les coûts complets de deux organisations offrant un niveau de service comparable.
Le calcul interne doit intégrer les dépenses effectivement attribuables à la production des courriers : consommables, entretien du matériel, affranchissement et temps consacré aux opérations. De l’autre côté, le coût externalisé doit comprendre le devis du prestataire, les éventuels frais de paramétrage et les tâches de supervision qui restent à la charge de l’entreprise.
La grille suivante permet d’identifier les informations à réunir avant de comparer les deux scénarios.
| Poste à examiner | Traitement interne | Traitement externalisé |
|---|---|---|
| Production et consommables | Papier, impressions et charges matérielles attribuables | Prestations correspondantes incluses ou facturées séparément |
| Affranchissement | Dépenses postales actuelles | Coût prévu dans le devis ou facturation distincte |
| Temps de travail | Préparation, impression, mise sous pli et contrôles | Validation, transmission et supervision restantes |
| Matériel et entretien | Maintenance et charges pertinentes | Éléments éventuellement conservés en interne |
| Transition | Organisation actuelle | Paramétrage et intégration à répartir sur la période étudiée |
La comparaison doit porter sur les mêmes volumes, la même période et des exigences de qualité équivalentes. Un forfait comprenant déjà l’impression ou l’affranchissement ne doit pas être additionné une seconde fois à ces postes.
La méthode consiste ensuite à calculer :
- Coût interne complet : charges attribuables à la production et à l’expédition, auxquelles s’ajoute le temps de travail valorisé.
- Coût externalisé complet : prestations facturées, coûts de transition répartis sur la période et charges résiduelles internes.
- Écart économique : coût interne complet moins coût externalisé complet.
Si l’écart est positif et que les exigences de délai, de qualité et de contrôle restent satisfaites, le résultat constitue un argument favorable à l’externalisation. Si les données ne sont pas encore disponibles, la bonne démarche consiste à mesurer les charges actuelles et à demander un devis détaillé. Un gain financier ne peut être affirmé avant cette comparaison.
Il faut également apprécier séparément les effets organisationnels : une équipe moins sollicitée par la préparation matérielle des plis peut consacrer davantage de disponibilité à ses missions comptables. Ce bénéfice de capacité ne constitue pas automatiquement une économie de trésorerie.
Quels contrôles et garanties demander au prestataire ?
Confier la production de documents comptables à un tiers ne dispense pas l’entreprise de vérifier leur traitement. Trois besoins doivent être distingués : l’intégrité des plis, la justification de l’expédition et la protection des informations transmises.
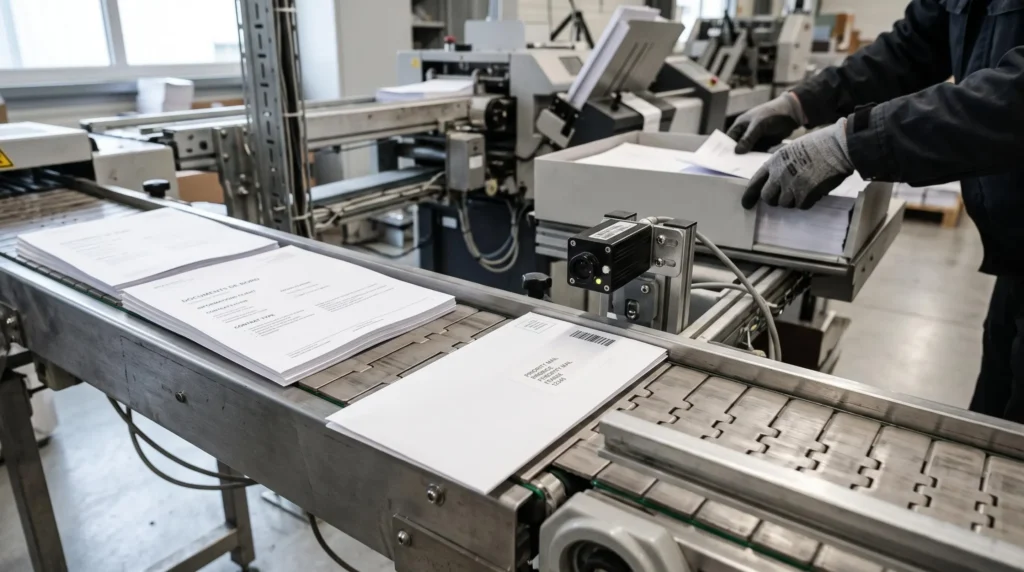
Contrôler la composition des plis. Le prestataire doit pouvoir expliquer comment il vérifie que les documents destinés à un même destinataire sont correctement assemblés. Selon COGEPRINT, son processus comprend notamment des caméras de lecture et des dispositifs de contrôle d’intégrité et d’intégralité. Cette description indique les mécanismes annoncés ; elle ne constitue pas une preuve d’absence totale d’erreurs.
Une équipe comptable peut demander un exemple anonymisé de rapport de production, la description des contrôles de rapprochement et la procédure appliquée lorsqu’une anomalie est détectée. Si les documents fournis ne couvrent pas le flux concerné, les garanties doivent être précisées avant la mise en production.
Distinguer suivi et preuve de dépôt. Un contrôle réalisé pendant l’impression ne prouve pas, à lui seul, qu’un courrier a été déposé auprès de l’opérateur postal. La documentation de La Poste sur la preuve de dépôt indique que l’option courrier Suivi n’en fournit pas. Une Lettre Recommandée peut répondre au besoin de preuve de dépôt, selon les garanties recherchées.
Le choix doit donc partir du document à expédier et du justificatif attendu, plutôt que de la seule existence d’un numéro de suivi.
Encadrer la confidentialité. Lorsque le prestataire traite des données personnelles pour le compte de l’entreprise, celle-ci doit respecter les exigences applicables de l’article 28 du RGPD. Le responsable du traitement doit notamment s’assurer des garanties suffisantes du sous-traitant et encadrer le traitement par un contrat ou un autre acte juridique approprié.
Avant de contractualiser, une vérification documentaire peut s’organiser autour de trois pièces :
- Un rapport ou descriptif de contrôle : il doit correspondre aux fichiers et aux plis réellement traités. Une pièce trop générale appelle des précisions sur le processus.
- Un justificatif postal adapté : il doit offrir la preuve nécessaire au courrier concerné. Un simple suivi ne doit pas être interprété comme une preuve de dépôt.
- Les clauses de sous-traitance et les garanties de sécurité : elles doivent couvrir les traitements de données personnelles confiés. Leur absence ou leur portée incertaine nécessite une clarification contractuelle.
Ces pièces ne démontrent pas à elles seules qu’un prestataire est conforme dans toutes les situations. Elles permettent en revanche d’identifier les garanties effectivement présentées, les points restant à examiner et les actions nécessaires avant engagement.
Quels flux postaux conserver avec la facturation électronique ?
En France, la réforme de la facturation électronique constitue un critère supplémentaire pour déterminer quels documents peuvent utilement relever d’un service d’impression et de routage postal. Tous les documents transactionnels ne sont pas soumis aux mêmes obligations.
Calendrier applicable aux entreprises concernées :
- Depuis le 1er septembre 2026, les entreprises concernées doivent être capables de recevoir des factures électroniques.
- Depuis cette même date, l’obligation d’émission s’applique aux grandes entreprises et aux entreprises de taille intermédiaire concernées.
- À compter du 1er septembre 2027, l’obligation d’émission s’étend aux PME et microentreprises concernées.
Ces échéances figurent dans le calendrier officiel de la facturation électronique publié par la Direction générale des finances publiques.
Le routage papier ne remplace donc pas le canal électronique imposé pour les factures entrant dans le champ de la réforme. En revanche, cela ne signifie pas que tous les courriers administratifs ou comptables doivent disparaître au profit du numérique.
Avant de confier un ensemble de documents à un prestataire, l’entreprise doit distinguer les factures soumises aux obligations électroniques des autres correspondances pour lesquelles un envoi postal reste pertinent. Cette répartition évite de dimensionner une prestation d’impression sur des flux qui doivent utiliser un autre canal.
Comment passer à une externalisation maîtrisée ?
Pour engager une démarche d’externalisation, une direction financière peut commencer par recenser les types de courriers, les volumes traités et le temps consacré à leur production. Elle peut ensuite demander un devis décrivant précisément les prestations prises en charge et les coûts associés.
La décision doit réunir trois éléments : une comparaison économique à périmètre équivalent, une répartition claire des responsabilités et des justificatifs adaptés aux documents envoyés. Cette méthode permet d’apprécier l’efficacité potentielle de l’externalisation sans confondre simplification opérationnelle, conformité documentaire et économies réellement constatées.